从AMTEX 2026看印度机床市场:中国机床企业的机遇、风险与进入策略
2025 年,中国以 21.6% 的全球份额首次超越德国,成为世界最大机床出口国。全球第一之后,中国企业的下一个课题是去哪里持续卖、以什么方式卖。本文基于 AMTEX 2026 展会考察,拆解印度机床市场的真实机会、竞争格局与进入路径。
中国机床出海的新坐标
先看中国机床行业的真实坐标:2025 年我国金属切削机床产量达86.83 万台,同比增长 9.7%;机床出口金额创历史新高,达 129.10 亿美元,同比增长 14.6%,出口均价同比大幅提升约 40%,高附加值数控机床出口占比明显提高(数据来源:国家统计局、东海证券)。据德国机床制造商协会(VDW)2026 年 1 月发布的初步数据,2025 年中国机床出口额同比增长 18%,全球市场份额达 21.6%,首次超越德国,成为全球最大机床出口国。
在“全球第一出口国”的新位置上,中国企业的课题已从“能不能卖出去”变成“去哪里持续卖、以什么方式卖”。印度正是少数同时具备规模、增速与结构升级空间的市场:2025 年印度机床市场规模约 37 亿美元,预计以年均11% 左右的增速增长至 2032 年的约77 亿美元;进口设备仍占其消费量的60% ~ 65%,2025—2026 财年机床进口额已超过 2000 亿卢比。
但必须同时指出三个与台湾、日韩企业不同的前提:
中国企业已是印度中低端市场的主要供应方之一。AMTEX 现场台湾厂商观察到的“中低阶产品与中国产品激烈比价”,主角就是我们自己。中国企业在印度的课题不是“进入”,而是“升级”。
中国对印直接投资受限。与台、日、韩企业可经自动许可途径设厂不同,按印度 2020 年“Press Note 3”政策,来自中国的投资须事先取得印度政府批准,不能走自动通道。2026 年 3 月印度对该政策做出有限修正:陆地接壤国家投资者非控股、合计实益持股不超过10% 的可走自动途径,且在半导体等五个指定制造业领域,印方控股的合资项目适用 60 天审批时限。这意味着中国企业的本地化路径与日韩台资根本不同,必须围绕“技术授权+印方控股合资+合同制造”来设计。
贸易救济风险真实存在。2025 年6 月,印度已对中国塑料加工机械(注塑机)征收为期 5 年、幅度为 CIF 价0% ~ 63% 的反倾销税。机床整机虽暂未被立案,但注塑机与机床同属“中国产能过剩+低价出口”叙事下的敏感品类,以超低价冲量的打法本身就是给反倾销调查递材料。
双轨需求与“务实的智能化”
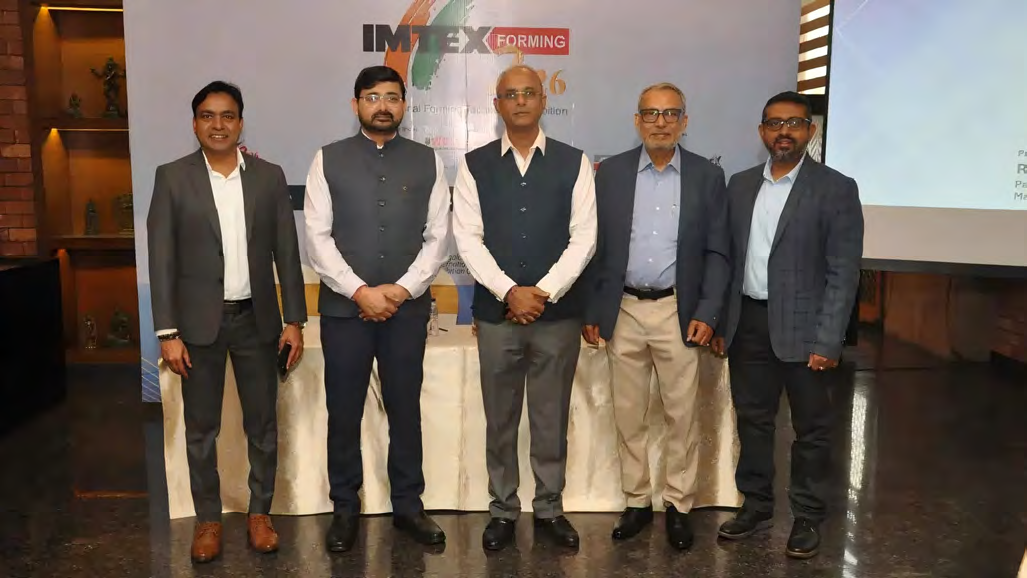
AMTEX 2026 的展品结构仍然清晰:CNC 车床、立卧式加工中心、车铣复合、五轴设备及自动化单元为主,传统车铣床与低价标准机型仍占相当比例。这对应印度市场的两类并存需求——大型制造业升级(汽车、电动车、航空航天、国防、轨道交通)与中小企业基础设备汰换。
智能化方面,印度买主要的“智慧”不是炫技的 AI,而是能直接改善生产的联网、稼动率监控、刀具寿命管理、健康诊断、异常预警和机器人上下料。这一点对中国企业有另一层含义:我们的数控系统与智能化功能恰恰是国产化的强项(华中数控、广州数控等已能提供完整方案),中国企业卖“智能化”的成本远低于依赖发那科、西门子方案的竞争对手,这是可以差异化定价的价值点,而不是赠品。
竞争对手在做什么:三个必须正视的信号
印度整机厂从卖单机转向整体交付
BFW 通过子公司 m2nxt 把机床延伸到设备联网(IRIS)、MES、刀具管理、机器人上下料、AMR 和智慧搬运;Jyoti 自研“7th SENSE”工业4.0 平台,整合 OEE、排程、刀具寿命与状态监测,并推出龙门式五轴 GU Five 系 列 冲 击 航 空 航 天 市 场;Ace Micromatic 以集团化方式把车削、铣削、磨削、五轴、增材制造和售后整合成生态。印度头部企业正在复制中国企业过去二十年走过的路——从整机到解决方案。
外资在地化降维竞争
津上(Tsugami)2013 年起在金奈建立制造据点,以本地制造+备件+
售后,直接把交期和维修响应做到与本土厂同一水平。日本企业打“服务牌”,中国企业目前主要靠“价格牌”,这个差距必须补。
零部件短板是中国供应链的机会,但窗口期有限
印度的滚珠丝杠、直线导轨、CNC 系统、伺服驱动、液压系统高度依赖进口。中国恰是全球机床零部件配套最完整的国家——丝杠、导轨、主轴、刀塔、数控系统的国产供应链已能覆盖中端并向上渗透。中国企业既可向印度整机厂输出高性价比零部件,更可以“整机+核心零部件+控制系统+智能化”的整体方案输出,这是日韩台单一企业都难以做到的组合。
进入策略
产品策略:守住中端、抢升级、慎碰价格战
印度不是单一价格带。大型企业重精度、稳定性与服务;中小加工户高度敏感于初始采购成本。中国企业的合理站位是:以经济型 CNC 和标准机型守住存量盘,对标印度本土低价机和二手机,但避免无底线的超低价冲量——注塑机反倾销案(0 ~ 63%)是前车之鉴,且低价订单的售后成本会吞噬利润;以中端五轴、车铣复合、自动化单元切入升级盘,对标台湾与日本的中端机型。这里拼的不只是价格,而是精度稳定性、交期和应用工程能力。建议优先选择 3 ~ 5 个有明确加工痛点的细分场景(如汽配阀体、液压件、电机壳体)做样板线,用可量化的节拍、良率和投资回收数据说话,摆脱“只会比单价”的处境。
合规与成本:把账算在税则号之前
出口印度的真实成本=运费保险+基本关税(BCD)+社会福利附加税+ IGST +港杂、清关、内陆运输、仓储、安装与售后。其中 BCD 不可抵扣、直接进入成本;IGST 符合条件可作进项抵扣。同一品名因结构、控制器、马达配置不同可能落入不同税则号,正文和报价单不宜写死单一税率,出货前务必由印度进口商或报关行确认 8 位 HS Code,并用 ICEGATE 工具核对报关日税率。
法规方面有一个重要更新:印度重工业部已于 2026 年 1 月 16 日正式撤销原《机械及电气设备安全(综合技术规范)命令》(OTR),原定于 2026年 9 月 1 日实施的机床 BIS 强制认证随之取消。但需注意两点:其一,零部件与备品的 BIS Scheme I/II 义务仍然有效,出货前要逐项确认;其二,印度政府撤销综合法规的理由是评估基础设施不足,分行业法规未来可能回归,建议保留已准备的技术文件与测试报告,持续跟踪重工业部公告。
本地化:接受“印方控股”的现实,设计好知识产权与品质责任
这是与日韩台企业最大的不同。中资不能简单复制“出口整机→设独资子
公司→建工厂”的路径。可行路径按确定性排序:
① 第一步(现在就能做):代理+系统整合+示范客户。通过印度本地代理商和集成商销售,同时建立本地备件库和技术服务点。机床生意的复购几乎全部由售后响应速度决定,没有服务网络的价格优势是一次性优势。
② 第二步:技术授权与合同制造。按印度 FDI 政策,制造活动允许通过具法律效力的合约委托印度厂商进行。中国企业可将铸件、钣金、装配环节交由印度伙伴,自己掌握主轴、控制系统、精度校正与验收标准。但必须同步锁定技术授权范围、知识产权归属、零部件追溯、质量验收规范——印度本地厂学会制造之后成为竞争对手,是全球机床业反复上演的故事,合同设计要预先设防。
③ 第三步:印方控股的合资公司。2026 年 3 月的政策修正为五个指定制造业领域的印方控股合资开了 60 天审批窗口。若着眼政府订单,还要注意公共采购的当地含量分级:当地附加值达 50% 以上为 Class-I 供应商,20% ~ 50% 为 Class-II。注意“ 印度制造”按当地附加价值计算,仅在印度锁螺丝、包装,拿不到 Class-I 资格。
区域布局:跟着客户集群走
班加罗尔及卡纳塔克邦:卡纳塔克邦占印度机床产量一半以上,适合机床
合作、航空航天与智能制造对接;浦那—孟买走廊:汽车、金属加工与模具产业密集;清奈—哥印拜陀:汽车零部件、铸锻与精密加工基础深厚,也是日资验证过的制造据点模式;古吉拉特邦:阿默达巴德—萨南德、拉杰果德产业带,中小加工户密集,适合经济型机型的渠道下沉。
结语
AMTEX 2026 传递的信息是:印度已不是单纯的低价设备市场,而是一个“制造扩张+设备升级+本地化+智能制造”四重需求叠加的成长型市场。对中国机床企业而言,有三个判断可以下得比较肯定:
机会是真的,但不是增量机会,而是替代机会——替代日本中端机、台湾机、印度本土机和二手机,每替代一层对手都不同,打法也不同;
低价是最脆弱的优势,既招来反倾销风险,又锁死服务投入能力。能讲清楚投资回收、节拍、良率和停机成本的企业,才能在印度存活到复购;
合规与信任是长期资产。中资身份决定了我们在印度必须比日韩企业更守规矩、更长期主义——审批合规、知识产权清晰、本地雇佣、售后兑现。印度市场奖励的不是最便宜的供应商,而是十年后还在的供应商。

的品牌点一次赞!